


グループ経営の業績マネジメントの着眼点
タナベコンサルティンググループ(TCG)が提唱するグループ経営とは、分社型の経営ではなく、グループ全体を1つの経営主体と捉え、ポートフォリオ戦略で成長していく考え方である。そのためには、戦略実行を支える経営システムを整備していくことが重要である。
業績マネジメントにおいては、グループ全体としてどのような業績管理体系を組み、統制するかがポイントになる。すなわち、グループ全体と、ポートフォリオを構成するそれぞれのセグメント(事業)別に、現状と目指すべき数値をマネジメントすることが必須である。
単体決算の単なる集合体では、グループとしての実力が把握できない。さらに、グループ内取引の影響で、売り上げ・利益だけでなく、キャッシュフローをはじめとする貸借対照表が実態とかけ離れるため、適切な経営判断ができないリスクが生じる。したがって、連結会計システムも活用し、企業実態を把握できる状態をつくることが大前提である。
その上で、各社別とセグメント(事業)別の両方で業績マネジメントができる体制を整える必要がある。もしグループが「1社1事業」の企業の集合体であれば、企業単位がそのまま事業単位となるため、セグメント会計は比較的組み立てやすい。
しかしながら、複数のセグメントを持つ企業がグループ内に1社でもある場合は、管理会計でセグメント別の業績を適切に把握できる状態にすることが重要である。また、製造業・建設業など設備投資が多い業種では、貸借対照表の資産項目(設備など)も事業別に区分し、事業ごとの資産効率が分かるようにすることが望ましい。
業績マネジメントにおける課題と失敗事例
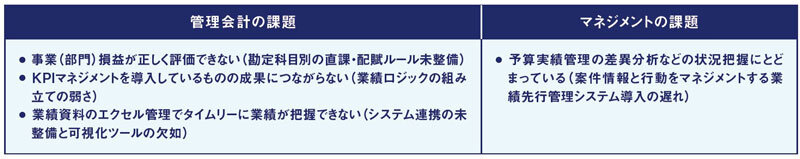
業績マネジメントにおける課題は、管理会計とマネジメントの2つに区分される。(【図表】)
【図表】業績マネジメント上の問題
出所 : タナベコンサルティング戦略総合研究所作成
管理会計の面では、管理会計ルールの曖昧さや業績ロジックの組み立ての弱さ、システム連携の未整備により、業績をタイムリーかつ適切に評価できないケースが多い。業績管理を支える基幹システム同士の連携ができず、Excelによるアナログな管理から抜け出せない企業も少なくない。
一方、業績マネジメントの目的は、あくまで業績目標を達成することにある。単に数字を「見える化」し、把握できる状態にするだけでは不十分である。全社および事業別に、先行累計予算利益差額をタイムリーかつ適切に把握し、その差額の要因と対策を継続的にマネジメントできている状態が望ましい。
● 管理会計ルールが曖昧で、正しい損益が把握できない
● SFA(営業支援システム)で案件管理はできているが、会計システムの原価と連動しておらず、営業管理と制度会計の整合性が取れない
● 予算・実績管理はできているが、数値の把握や差異根拠のコメント確認にとどまっており、具体的な業績改善策につながっていない
● システム連携が不十分で、Excelの手作業管理から抜け出せない
● ダッシュボードマネジメントで可視化はできても、状況をグラフ化しただけで対策(打ち手)に結び付かない
このような事象が見られる企業は、場当たり的な改善ではなく、経営視点・全体視点で業績マネジメントの在り方を設計した上で、デジタルツールを活用して業績マネジメントをアップデートする必要がある。
業績マネジメントのアップデート
TCGはこれまで、多くのクライアントに業績先行管理システムの導入の支援をしてきた。その本質は、先行目標と見込利益の差額を早期に把握し、差額を埋めるために案件マネジメントによる業績対策を進め、結果として予算即決算主義で安定した業績達成リズムをつくることである。
昨今では、DX戦略と絡めて全社・セグメント・部門・個人までを対象にした経営ダッシュボードを構築し、業績をタイムリーかつ適切に把握できる状態を求める声が増えている。
ここでは、業績マネジメントをアップデートする上で必要不可欠な5つの条件を紹介する。
❶ 適切なセグメント損益マネジメント
グループ経営においては、グループ全体の事業戦略に基づいてセグメント区分を組み、その区分に合わせて組織をデザインする。また、事業戦略上の組織と管理会計上の組織区分との整合性を取り、費用の直課・配賦ルールを決め、セグメント別の損益を適切に把握できる状態をつくる。特に、事業別・機能別の混在組織の場合は、管理会計ルールを丁寧に設計しなければ、正しい事業別損益が見えなくなるため注意が必要である。
❷ 案件別の売上・粗利益(実績と見込み)マネジメント
多くの企業では販売管理システムで案件管理を行っているが、販売管理上の粗利益と会計上の粗利益が一致せず、粗利益が二重に存在してしまうことがある。販売粗利益は「設定上の粗利益」であるため、実績の粗利益とは異なる。
しかしながら、売上管理は販売管理データを元にマネジメントするため、結果としてちぐはぐな業績マネジメントになってしまう。二重管理をなくすためには、販売管理システムと原価システムの連動が必須となる。
❸ 経費の予算・実績マネジメント
経費は使った後に集計するのでは遅い。経費見込みをタイムリーに修正できるシステムを導入し、早い段階で着地を見通せる状態が必要だ。
❹ 6カ月先を見据えた利益差額対策マネジメント
先行管理の本質は、先見・先手・先攻である。6カ月先の累計利益差額を適切に押さえ、差額を埋める打ち手を決め、案件を動かす「攻めの対策」を進めていく。業績管理は金額管理ではなく、差異要因や案件状況といった情報管理であり、情報を動かす行動管理が成否を分ける。したがって、案件マネジメントが機能する状態をつくることが重要である。
❺ ダッシュボードマネジメント
全社・セグメント別・会社別・個人別の情報をタイムリーに把握し、すぐに対策につなげることが重要である。システムからデータを都度出力して加工・集約し、月1回の会議でしか業績が見えないような運用では不十分である。ERP※化、または各社の基幹システムを同期させ、日常的にタイムリーに業績を把握できる状態を整える必要がある。
※ 企業の基幹業務をまとめて管理するシステム
タナベコンサルティング 執行役員
経営者の志を受け止めるコンサルティングスタイルで、ホールディング設立支援・グループ経営システム構築・事業承継計画策定・企業再生など、機能別・症状別の課題解決コンサルティングに定評がある。また、組織経営体制構築に向けた制度設計、後継者・経営幹部育成も数多く手掛け、実績を残している。
