


現在ではホールディング経営は企業規模の大小を問わず浸透しており、企業がグループで経営するのが当たり前のようになっている。しかしながら、ホールディング経営そのものの歴史は意外と短い。具体的には1997年の純粋持ち株会社解禁が起点となるため、四半世紀強の潮流なのである。その短い歴史の中でも段階的な変遷がある。
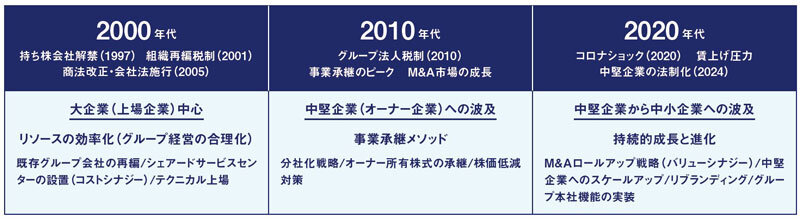
本稿では、その段階を2000年代、2010年代、そして2020年以降の3つに区分し、その変遷をたどることで2020年以降、すなわち現段階のホールディング経営に求められる機能を明らかにしたい。(【図表】)
【図表】ホールディング経営モデルの変遷
出所 : タナベコンサルティング戦略総合研究所作成
2000年代大企業が中心のホールディング経営
1997年の純粋持ち株会社解禁以降、株式交換・株式移転・会社分割といったグループ組織再編スキームが開発されたことで、ホールディング経営スタイルへの移行手続きが簡便になった。
また、2001年に組織再編税制が施行され、グループ組織再編にかかる法人税などが繰り延べられる(組織再編の時点で課税されない)ことで実務的に取り組みやすくなった。
ホールディング経営スタイルが増加したのはこの頃からである。しかし、当時の取り組みは、上場企業など大手企業が中心であった。時代背景はバブル経済崩壊後のいわゆる「失われた10年」であり、経営統合することでグループ組織のスリム化を図るといった目的が強かった印象がある。
経営統合といえば、1997年以前は合併が主流であった。現在「三大メガバンク」と呼ばれる銀行も、もともとは複数の都市銀行が合併して形成されたものである。2000年以降の経営統合の主流は持ち株会社化(ホールディング化)であり、多くの地方銀行がこのスタイルを取った。
また金融機関に限らず、この時期は多くの大企業がホールディング化で経営統合を図った。ホールディングカンパニー(HDC)にシェアードサービスセンター(SSC)を設置して間接コストのスリム化を図ったり、物流などグループ企業に共通する機能を統合したりした。
すなわち、コストダウンが主目的のホールディング化が多く、それはそれで一定の効用があったものの、ビジョナリーなグループ戦略とはかけ離れていた感が強い。
2010年代事業承継を機に中堅企業へ波及
2010年代のホールディング経営モデルは中堅企業へと浸透していった。時代背景にはピークを迎えていた事業承継がある。非上場のオーナー系中堅企業は、成長性は鈍化しているものの財務体質が良好であることから株価が高く、相続税対策に頭を悩ませていた。
一方、金融機関は企業へ貸出名目としての成長資金(増加運転資金や設備投資資金など)需要が伸び悩む中、事業承継資金を使って事業承継をサポートした。具体的には後継者が設立する企業に事業承継資金を融資し、後継者はその資金で先代が所有する自社株を間接的に購入するのである。後継者が設立する企業は持ち株会社となり、また、このスキームはメガバンクから地方銀行に至るまで全国的に展開されたため、一気に浸透していったのである。
この段階のホールディングスもまだ戦略的とは言えない。どちらかと言えばオーナーである経営者個人の問題解決策であるため、社員や取引先などのステークホルダーには周知されず、形だけのホールディングスがあるに過ぎない。筆者はこのホールディングスを「なんちゃってホールディングス」と呼んだ。ホールディングスとは本来はグループで成長する経営スタイルであるため、事業承継対策として作った持ち株会社を放置しておくのは、重大な機会損失であると考えたのである。
2020年以降持続的に成長・進化するホールディング経営
ホールディング経営を成長のために活用しようという機運が高まってきたのは2020年以降ではないかと考える。先代が事業承継のために作った「なんちゃってホールディングス」を、経営のバトンを受け継いだ後継経営者が成長のために生かそうとしたり、中小企業の経営者が中堅企業を目指して成長・進化するための手段として、ホールディングスを活用する動きが強まっている。
2020年代はコロナ禍から始まった。またインフレ経済によるコスト高、賃上げ圧力による人件費の高騰、さらには少子高齢化による人材不足など経営環境はますます厳しくなり、特にドメスティックなマーケットを主戦場とする企業にとってはオーガニック一辺倒の戦略では思うようにトップラインが伸長しなくなっている。
一方、どんな時代においても、どんなに逆風が吹いていても、企業は長期的に存続しなければならず、そのためには持続的に成長する必要がある。これからの時代は1社1事業で伸びていくだけでなく、グループで事業構成を発展的に再構築しながら成長しなくてはならないのである。
成長の手段として主力の選択肢となるのがM&Aであろう。これまで経営者の高齢化と後継者不足によりM&A市場は拡大を続けてきた。それに加え、セルサイドの企業にとっては前述した外部環境において単独で経営を継続することが困難になっている。
継続した賃上げの圧力は中小企業が中小企業サイズのままで維持することを容赦せず、近年では従業員退職型倒産が増えているというデータもある。中小企業の世界は「食うか、食われるか」という様相を見せており、この傾向はこの5~10年でさらに拍車がかかると思われる。
バイサイドの企業にとってはM&A戦略の好機であると言えるが、ホールディング経営モデルはその受け皿として機能を発揮する。ある事業会社の子会社として買うのではなく、事業会社の親会社であるHDCが買うことにより、事業会社とは対等なパートナーシップという立ち位置を取れる。事業ポートフォリオを構成する事業会社は主従の関係性ではなく、相互の独立性を尊重しながらも、有機的に連携してシナジーを発揮することが肝要である。
HDCを軸に事業会社の輪を広げ、遠心力を利かせながら成長していくことが、これからのグループ経営モデルなのである。
タナベコンサルティング 上席執行役員
グループ経営担当 事業所長
上場支援コンサルティング担当
「経営者をリードする」ことをモットーに、企業の財務収益構造や組織体制、資本構成を大局的かつ戦略的に改革するコンサルティングを得意としている。また上場・中堅企業における事業承継、ホールディング経営推進のスペシャリストとして、建設業、物流業、不動産業、製造業、小売・サービス業など幅広い業種での実績があり、全国で活躍中。著書に「オーナー経営者のためのホールディング経営」(タナベコンサルティング)、「ホールディング経営はなぜ事業承継の最強メソッドなのか」(ダイヤモンド社)がある。
