


2014年8月に「伊藤レポート」が公表されて以降、「資本コスト経営」が注目されている。これは、資金調達・維持にかかるコストを上回る収益性を継続的に確保していく経営手法である。
日本企業は欧米に比べて資本効率が悪く、企業価値向上の課題となっている。したがって、事業単位で資本コストと資本収益性を把握・比較し、不採算事業の整理と成長領域への資源再配分によって事業ポートフォリオを組み替える必要がある。
企業価値を高める戦略CFO研究会の第4回は、ROE(自己資本利益率)、PBR(株価純資産倍率)・ROIC(投下資本利益率)、EPS(1株当たり純利益)、TSR(株主総利回り)といった指標から資本効率を可視化し、事業ポートフォリオを再設計して企業価値を高める考え方を学んだ。
開催日時:2026年8月5日(東京開催)
はじめに
ロイヤルホールディングスは、外食事業(「ロイヤルホスト」「天丼てんや」など)を軸にホテル事業(リッチモンドホテル)、空港・高速道路・病院内でのレストラン運営(コントラクト事業)などを展開する企業グループである。
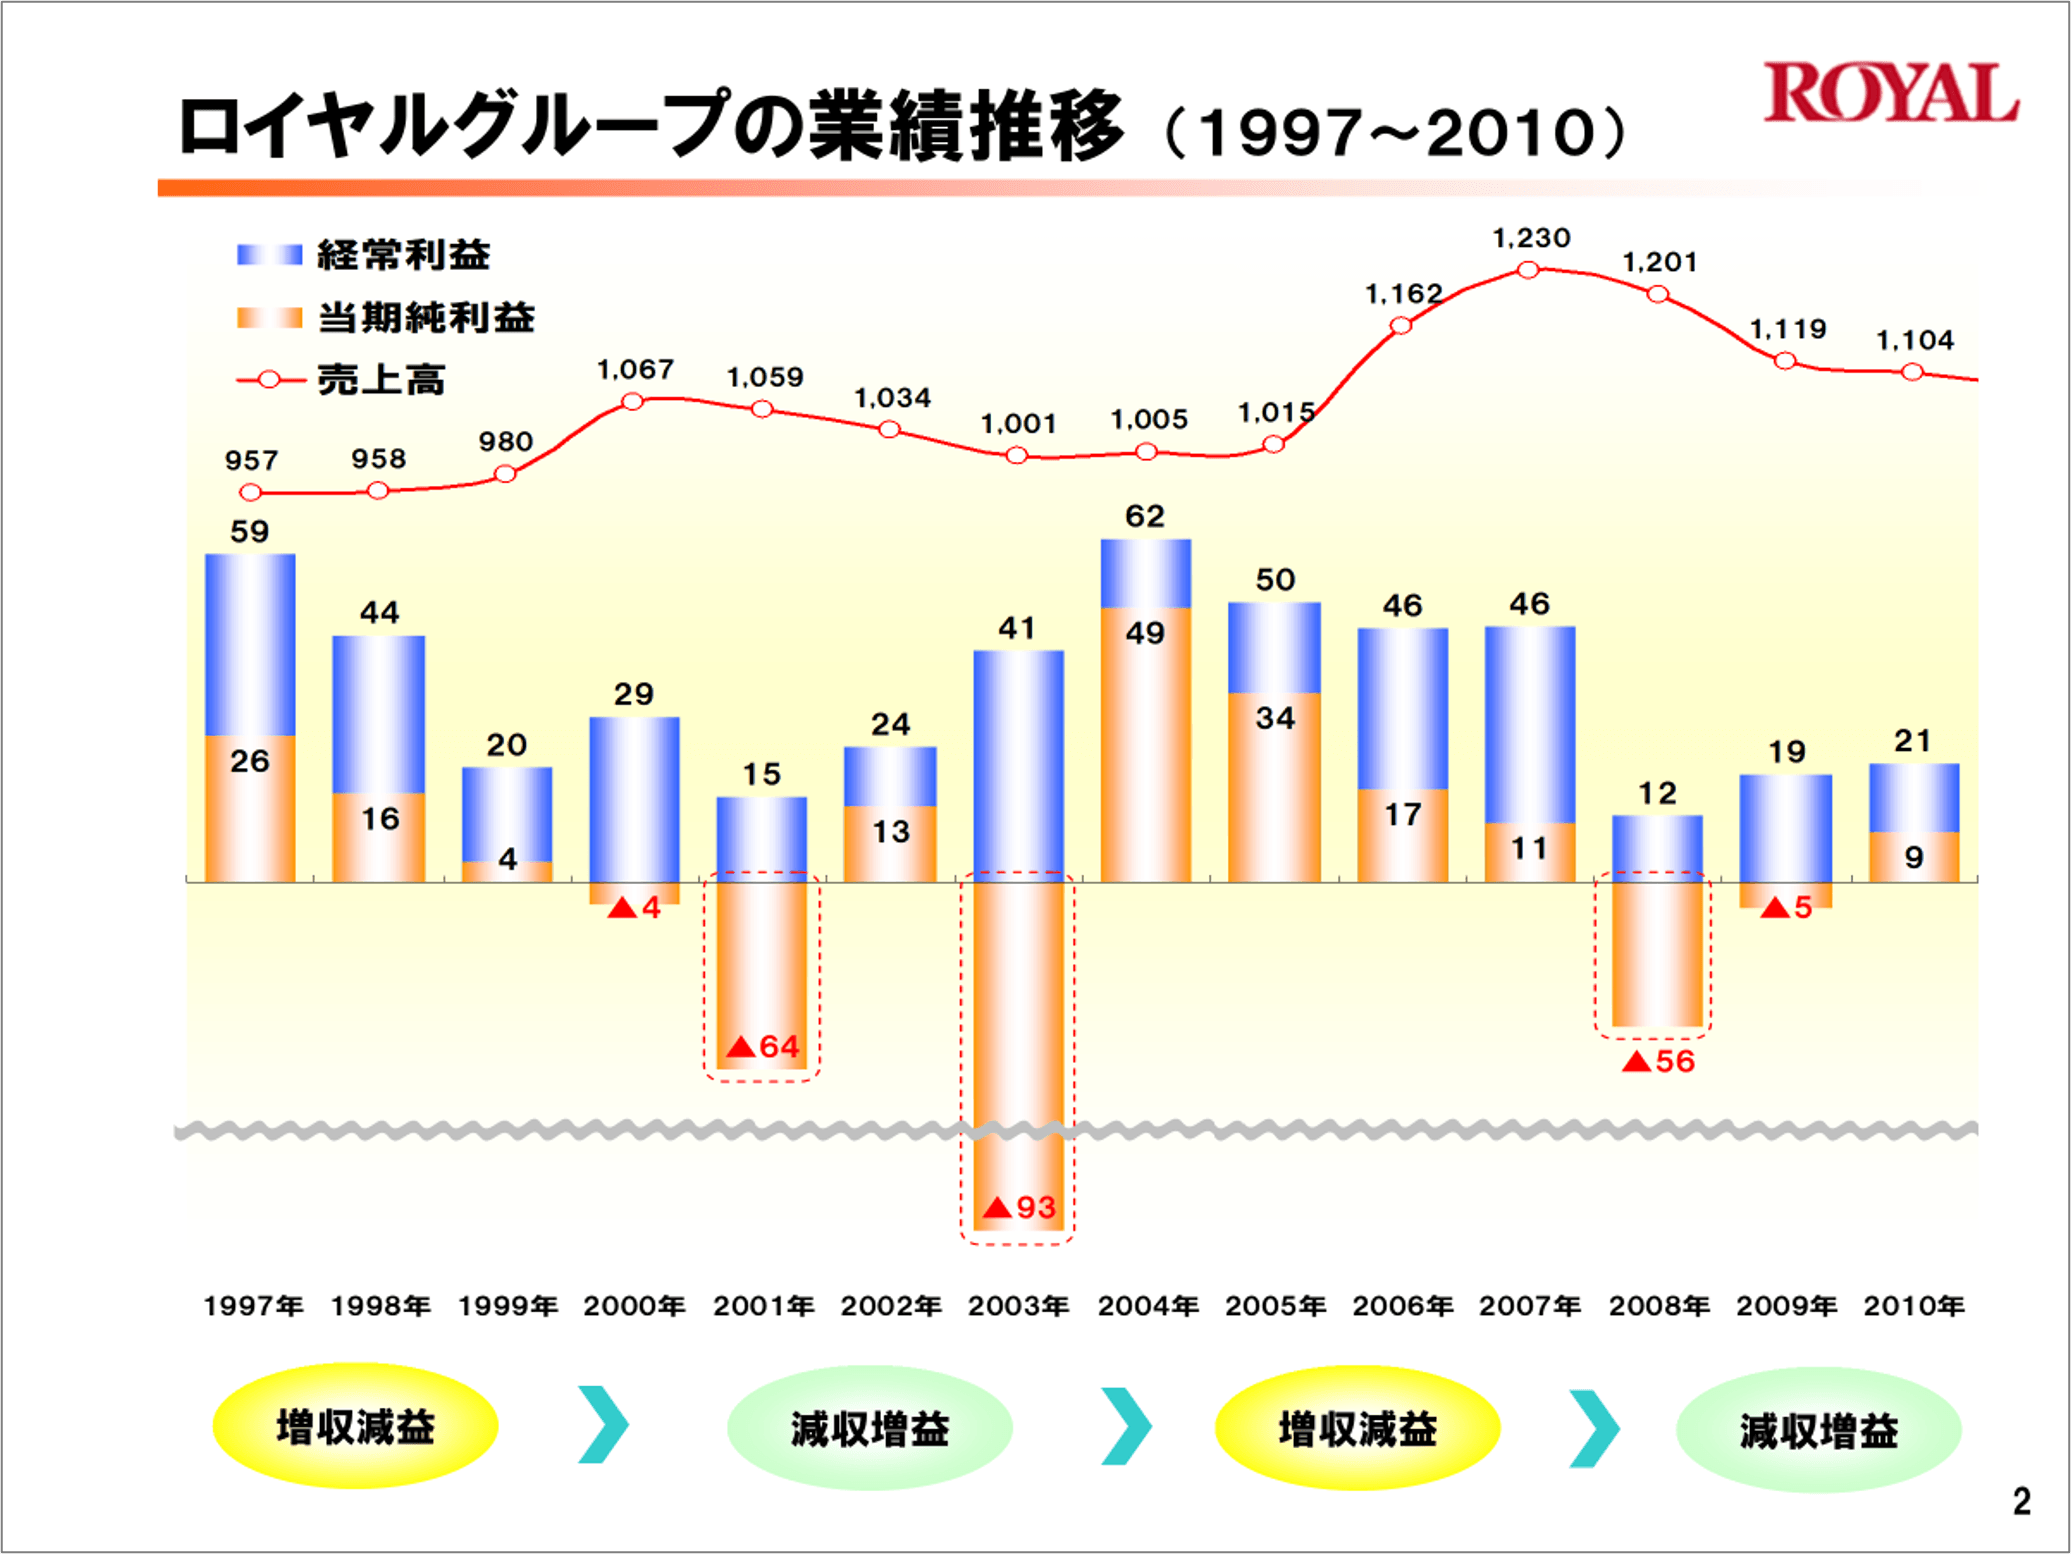
菊地氏が社長に就任した2010年当時、同社は既存店不振を新規出店で補い、業績が悪化すると不採算店の整理でしのぐという不安定な事業構造だった。また外食産業は薄利多売の事業であり、天候不順や為替、原油高、国際情勢の変化による食材供給網の途絶などにより収益が圧迫されやすい。そこで複数の事業群を組み合わせ、外食事業に依存しない事業ポートフォリオを形成し、資本コストを上回る収益を持続的に確保できる体制への転換が求められていた。
長期視点でのビジネスモデル改善が変革の出発点に
新店のオープン景気で既存店の減収を埋め、不採算店の閉鎖で利益率を高めるというのは、成長型ではなく「延命型」の経営である。そこで菊地氏が打った手は、短期的な数字合わせではなく、持続的に稼げる事業構造そのものの見直し、すなわち外部環境の影響を多角的な事業によって打ち消し合えるビジネスモデルへの転換であった。
具体的には、3年後の短期目標達成を目指す従来型の経営計画ではなく、10年間の長期ビジョン「ロイヤルグループ経営ビジョン2020」を掲げ、その長期ビジョンの実現に向けた最初の3年間という位置付けで計画と施策を設定した。そして長期ビジョンを起点に事業の役割を再設計し、資本配分を見直し、目先の対症療法ではなく持続的に収益を生み出せる事業ポートフォリオに組み替えを図ったのである。
出所)菊地唯夫氏講演資料より
事業ごとの役割分担がポートフォリオ改革を進める
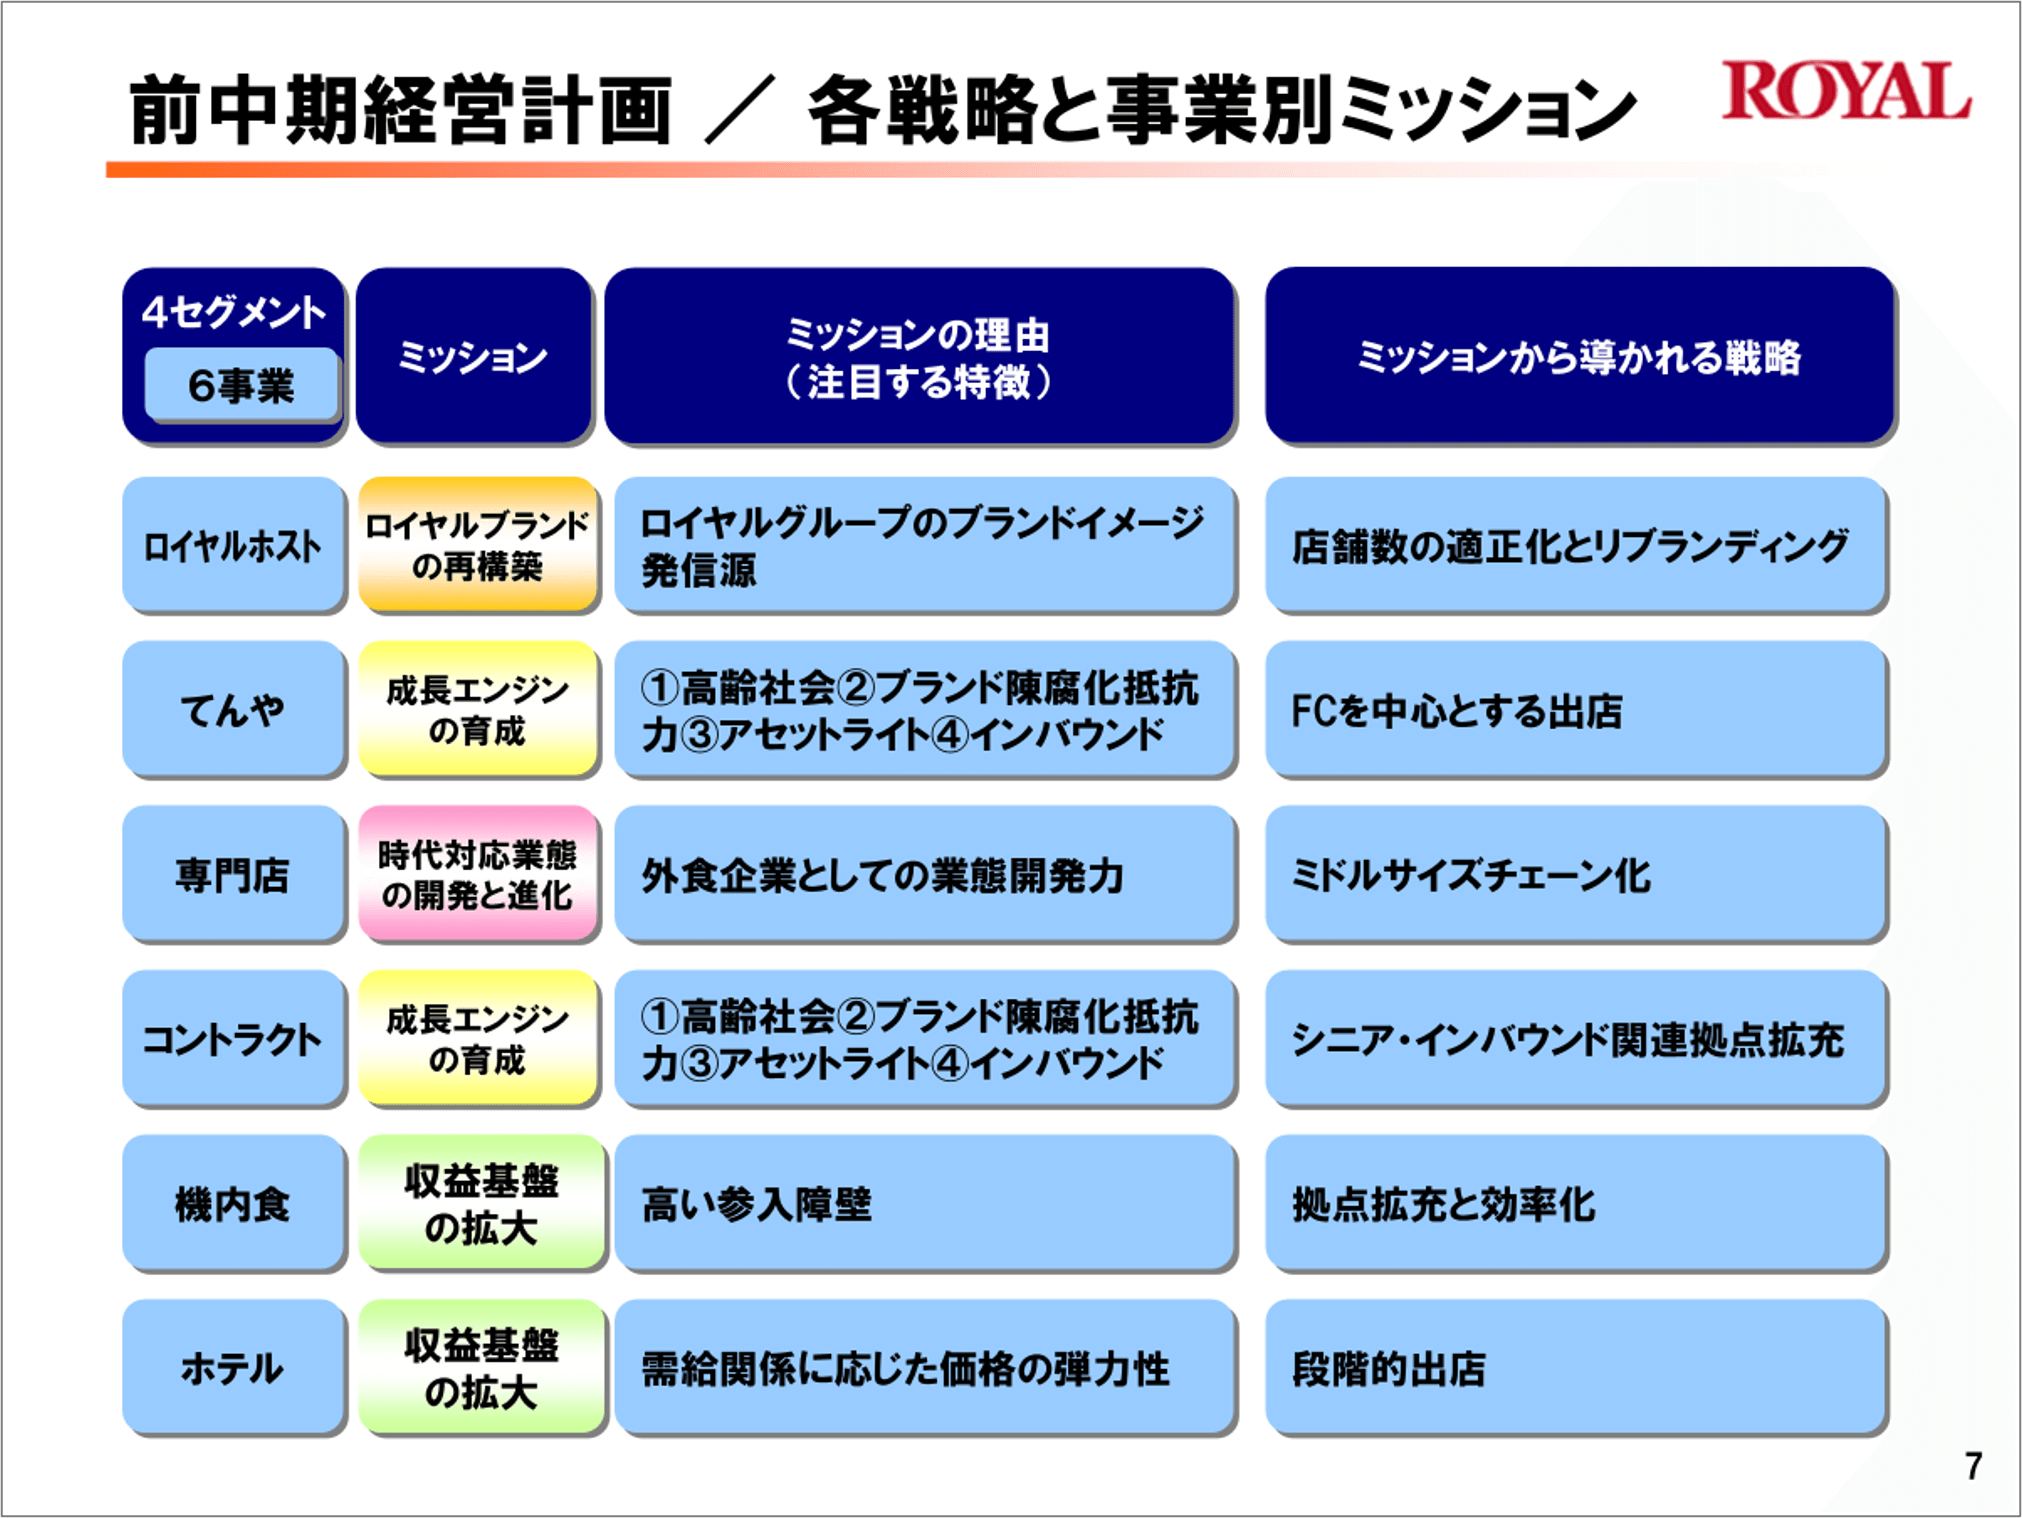
長期ビジョン「ロイヤルグループ経営ビジョン2020」におけるブランド戦略は、各事業に同じ成長性や収益性を求めるのではなく、それぞれに異なる役割(ミッション)を与えた。例えば、ファミリーレストラン業態の「ロイヤルホスト」では、店舗数の拡大よりもブランド再構築を優先し、不採算店の閉鎖と既存店への重点投資を進めた。
一方、コントラクト事業や専門店業態には〝成長エンジン〟の役割を持たせ、少子高齢化やインバウンド需要、小資本展開のしやすさなど、外部環境との親和性も踏まえた上で拡大を図り、病院や老人ホームなどの将来需要を見据えた領域も視野に入れている。
これらは個別事業ごとの最適化でなく、グループ全体でブランド、成長、将来投資の役割を分担し、全社として企業価値を高める発想によるものである。
出所)菊地唯夫氏講演資料より
財務指標の分解と資本配分見直しが価値を高める
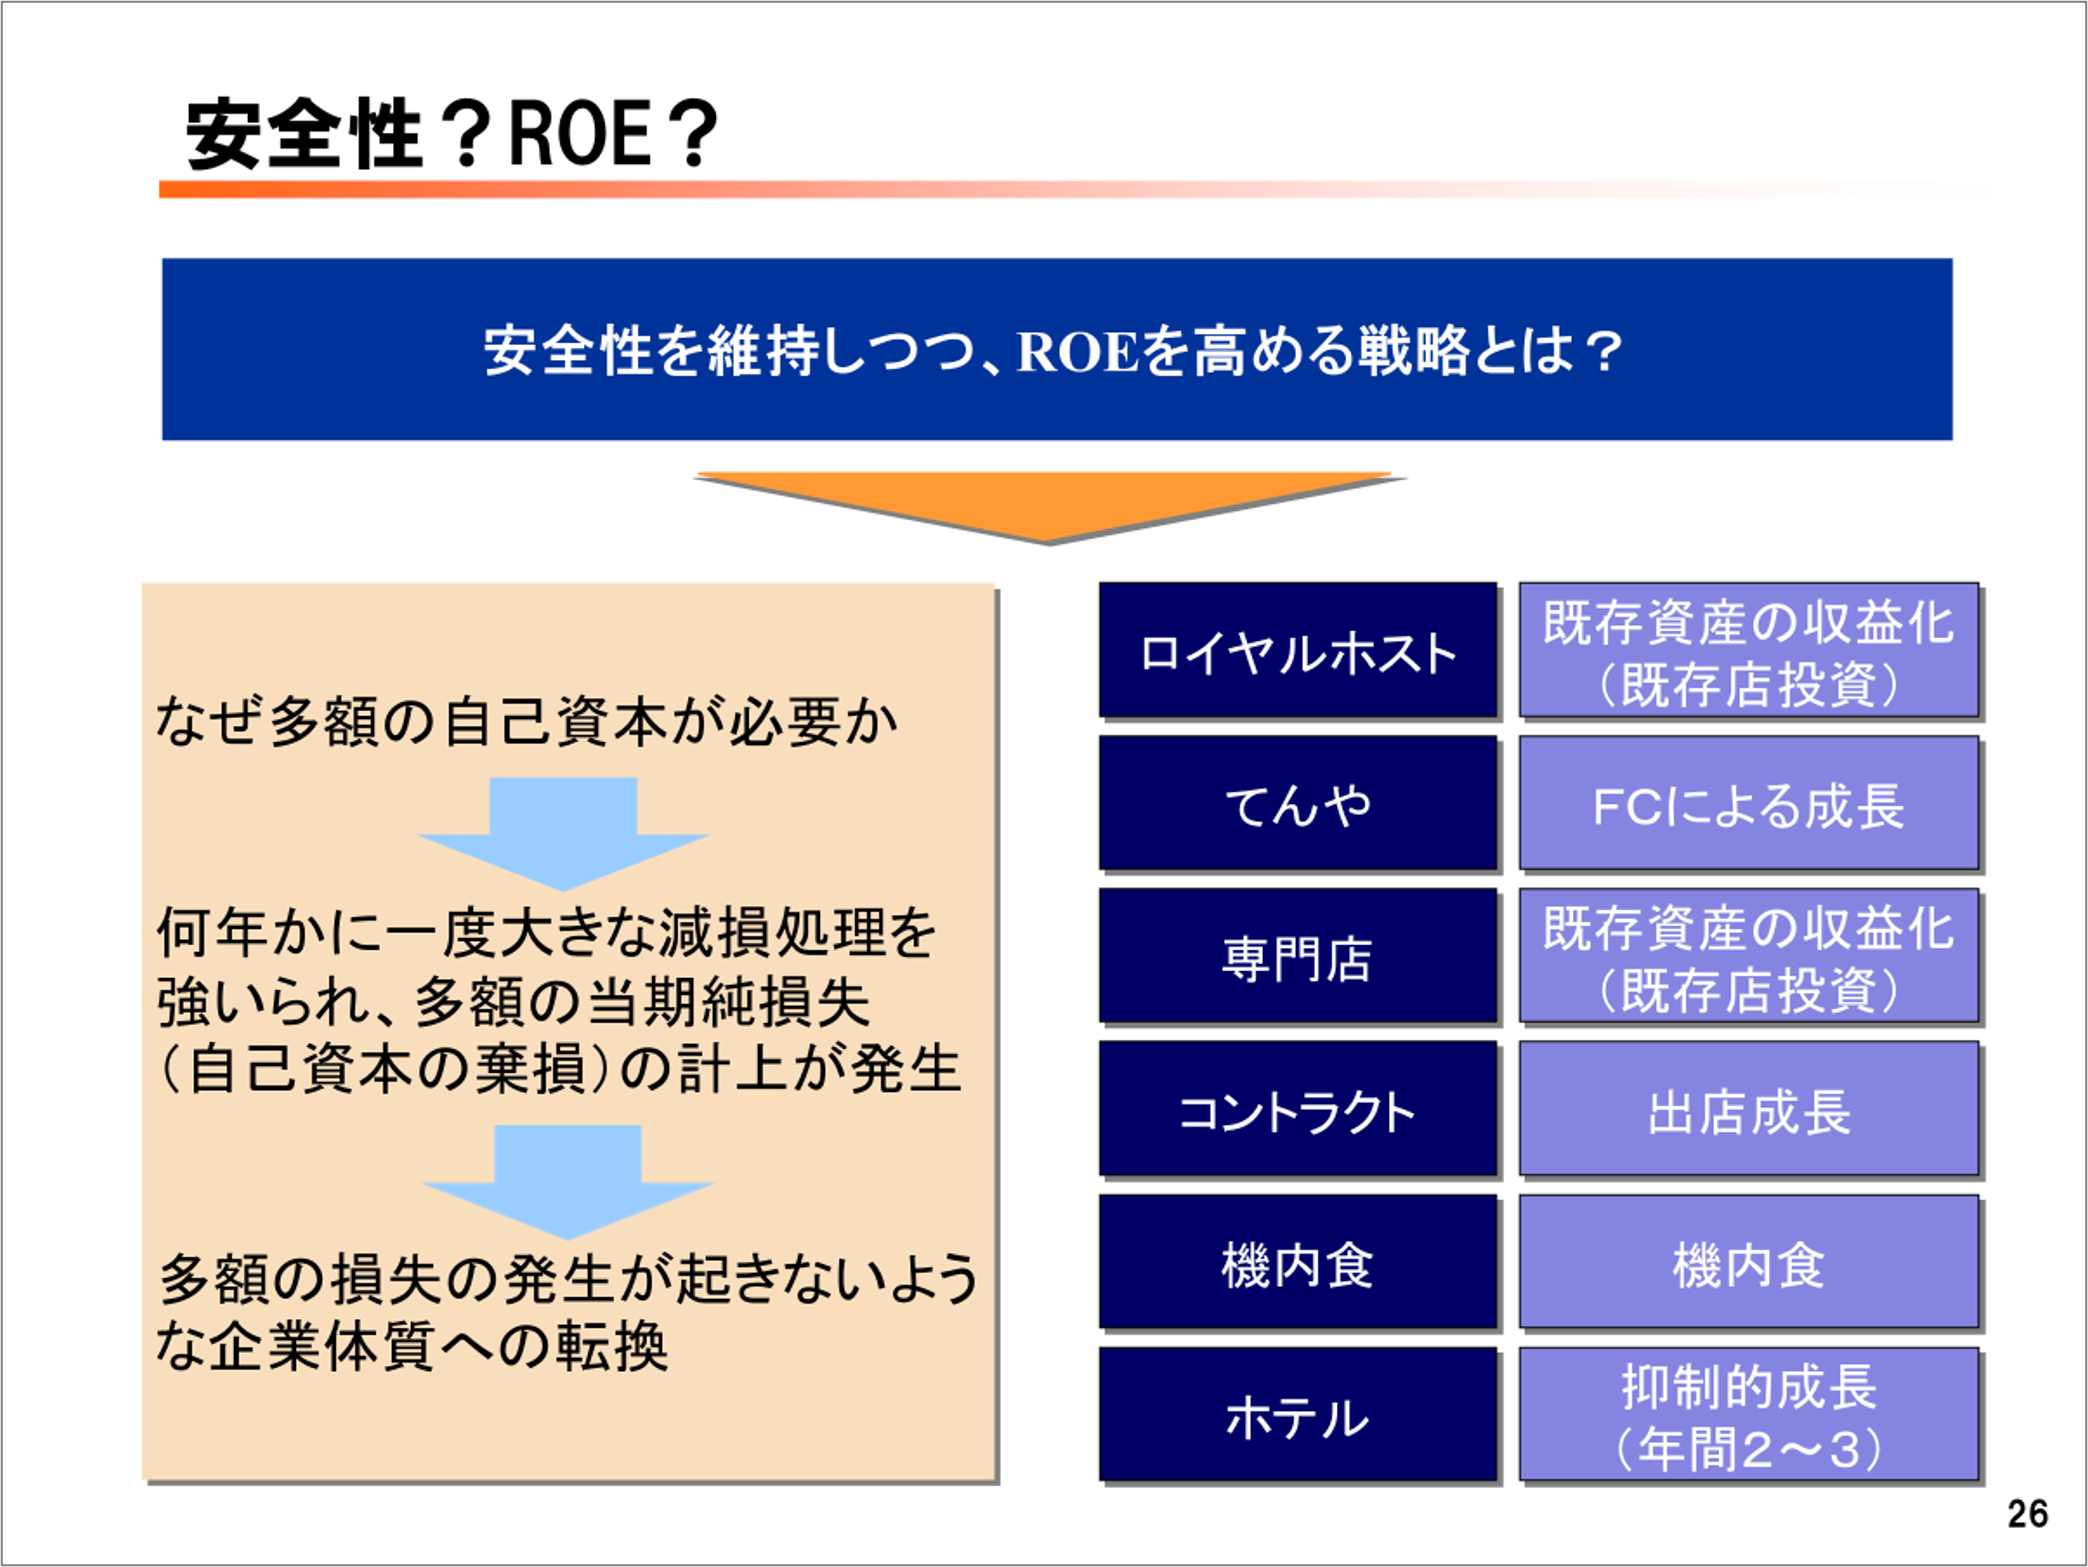
同社は、グループ事業戦略を財務指標と結び付け、資本配分を変えることで企業価値向上を図っている。菊地氏は、ROEやROA(総資産利益率)を単なる結果の指標としてではなく、利益率、資産回転率、投資負担などに分解して捉える重要性を示した。例えば機内食は高収益だが投資負担が重く、コントラクト事業は利益率が相対的に低くても回転率が高いなど、事業ごとに資本効率の出方は異なる。
そのため、指標を一律に比較するのではなく、事業特性に応じた評価と役割設定が必要である。加えて、既存店改装や活性化投資など、将来価値につながる領域へ資金を振り向けたことが業績回復を支えていった。
資本コスト経営の本質は、資本をどこに配分すれば企業価値が高まるかを見極めることにあるといえよう。
出所)菊地唯夫氏講演資料より
ロイヤルホールディングス株式会社取締役会長