


タナベコンサルティングの『成長M&A』実践研究会では、M&Aバリューチェーンの構築を主題に、譲受企業・譲渡企業の双方が実務知見を持ち寄り、複数回のM&Aを前提とした仕組みづくりを学ぶ。今回は「M&Aのターゲット選定と交渉実務①」をテーマに、案件との出会い方から交渉、買収後の価値向上までを一体で捉え、セイワホールディングスの野見山氏の講話を通じて、成長M&Aの判断軸を考察した。
開催日時:2026年8月28日(大阪開催)
はじめに
人口減少と後継者不在が進むなか、中堅・中小企業の成長は自前の投資だけでは実現しにくい局面に入っている。第7期「成長M&A」実践研究会は、M&Aを一度きりのイベントではなく、戦略・交渉・PMIまでを連続した仕組みとして学ぶ場である。第4回では、ターゲット選定と交渉実務が主題に据えられた。
その中で野見山氏が示したのは、「良い会社を買う」のではなく「買った会社を良い会社にする」という考え方である。セイワホールディングスは製造業に特化した事業承継プラットフォームとして、グループ各社の売上高を約28%、営業利益を約76%伸ばしている。野見山氏は、案件の良し悪しは買収時点の見栄えではなく、承継後に現場と一緒に利益を生み出せるかどうかで決まると述べた。
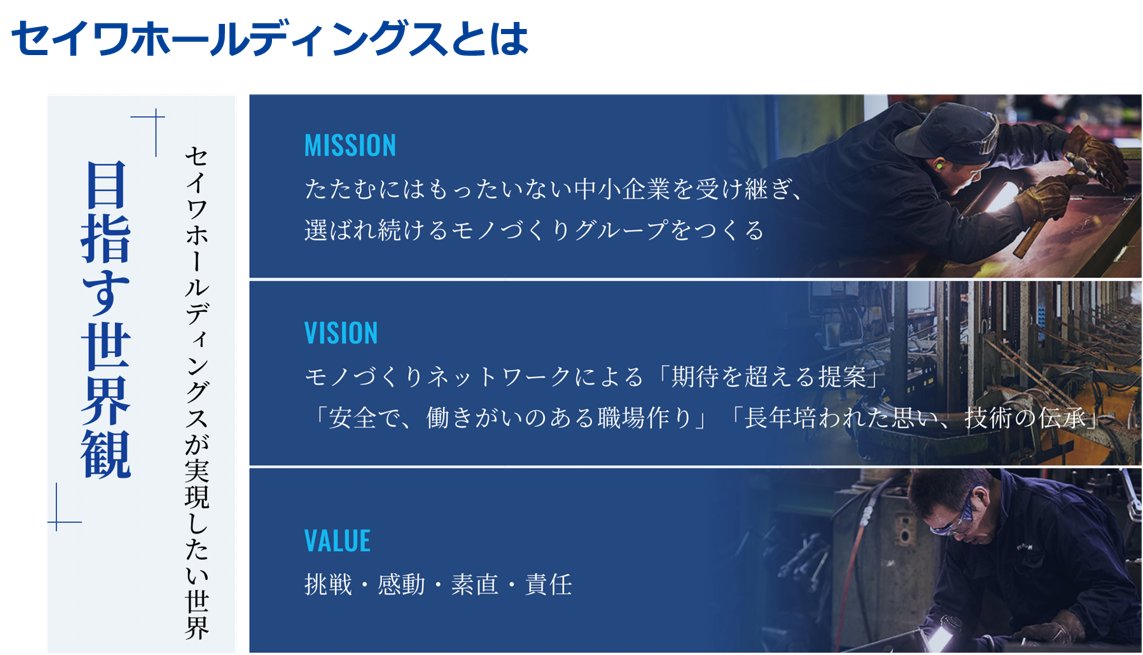
セイワホールディングスは、中小企業の承継を通じて、技術と雇用、地域の価値を次代へつなぐことを目指している。挑戦・感動・責任を軸としたMVVが、連続M&Aと価値向上の実践を支えている。
受け皿不足市場を捉える選定眼
中小製造業には、長年培った技術・設備・顧客基盤という、簡単には真似できない強みを持つ会社が多い。一方で、後継者不在による休廃業は増え続けており、それを引き受ける受け皿が足りていないのがこの市場の特徴である。
野見山氏は、他社が手を出しにくい案件の中にも大きな機会があると述べた。技術・設備・顧客基盤など、活かせる「芯」が残っているかを見極める姿勢である。
この視点は、ターゲット選定を規模や見た目で終わらせず、承継後に自社が何を改善できるかまで含めて判断する重要性を示している。中堅・中小企業ほど、自社が勝てる土俵を定めた選定眼が成長M&Aの出発点になる。
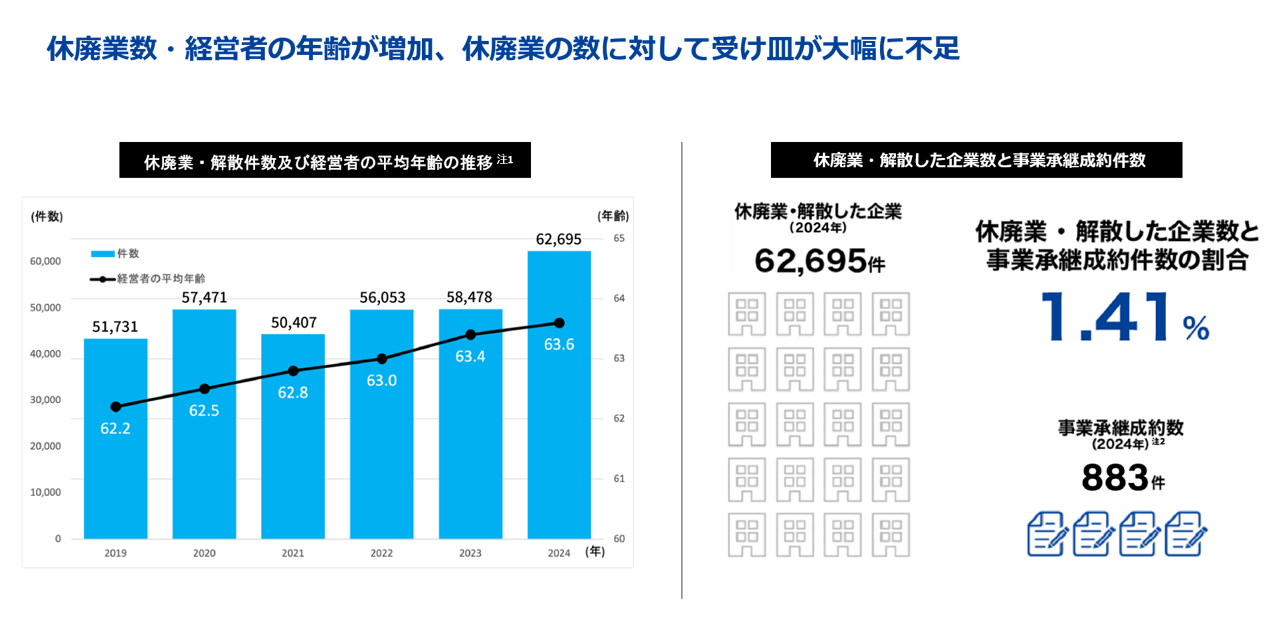
セイワホールディングスの強みは、受け皿が不足する中小製造業の市場において、案件の見た目ではなく改善余地を見抜ける点にある。
“埋もれた優良企業”を磨くPMI前提の価値創造
セイワホールディングスは、売上・仕入れ・製造・管理費の4領域で改善を進めるプラットフォームを構築している。タマ化工では営業利益が約458%増加し、収益改善の実績が示された。野見山氏は、精緻な原価計算で不採算を洗い出し、取引先の構成を見直し、不要な工程を外し、中古設備も組み合わせて投資回収を早める考え方を語った。
改善は気合いではなく、型で進めるべきだという見解である。重要なのは、買収時点の数字だけで案件を見切らないことだ。ただし、価格の規律は崩さない。適正な価格で取得し、買収後に何を変えられるかを具体化できれば、見過ごされている企業が高収益企業へと生まれ変わる。選定とPMIは本来一体で考えるべきである。
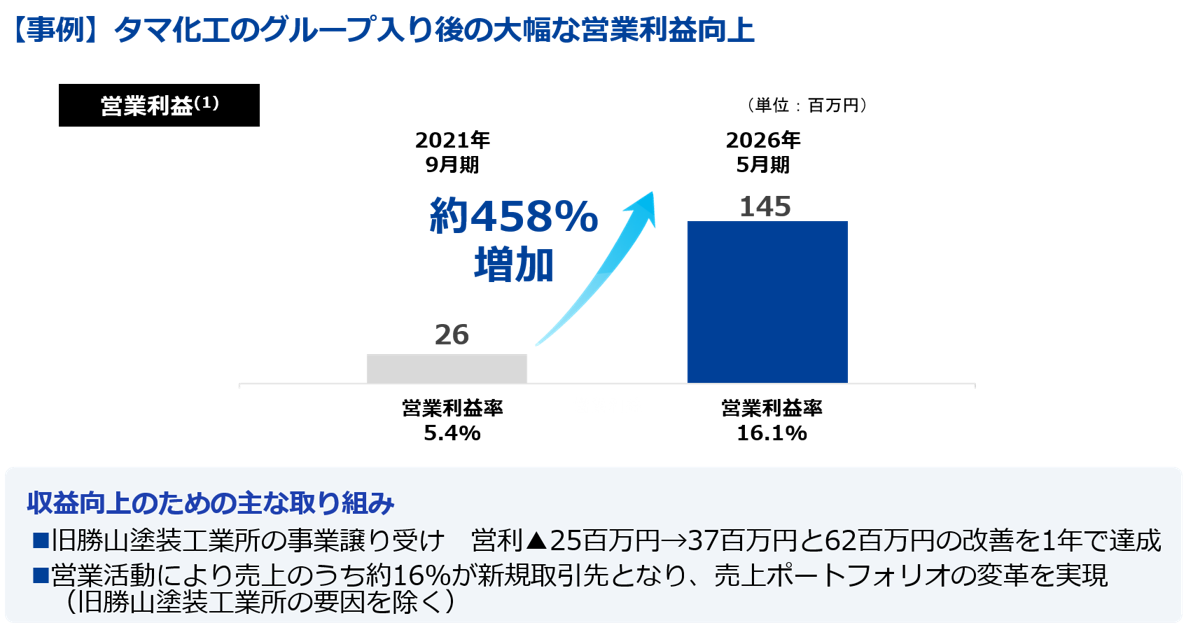
タマ化工では、工程や人員配置を見直し、限られた人員でも利益を生み出せる体制づくりを進めた。現場を丁寧に見極め、適切な体制へ組み替えることが、営業利益の大幅改善につながった。
安心設計が交渉を決める
基調講義では、交渉失敗の要因として知識不足・実務に落とし込んだDD・思い込みが挙げられた。野見山氏も売り手の不安として、株価、情報漏洩、譲渡後の人生、不適切な仲介への警戒を挙げている。野見山氏は、従業員が最初に気にするのは給料、休み、仕事の変化であり、まずそこに安心を伝えるべきだと述べた。同時に、オーナーの想いや決断の背景もきちんと言葉にし、譲渡を「逃げ」ではなく「会社の未来のための決断」として伝える重要性を強調した。
価格や条件の詰めだけでは交渉はまとまらない。社員、顧客、家族、地域にどう受け止められるかまで設計してこそ、成約後の混乱を抑えられる。交渉実務の本質は、関係者が納得できる承継後の姿を先に具体的に示すことにある。
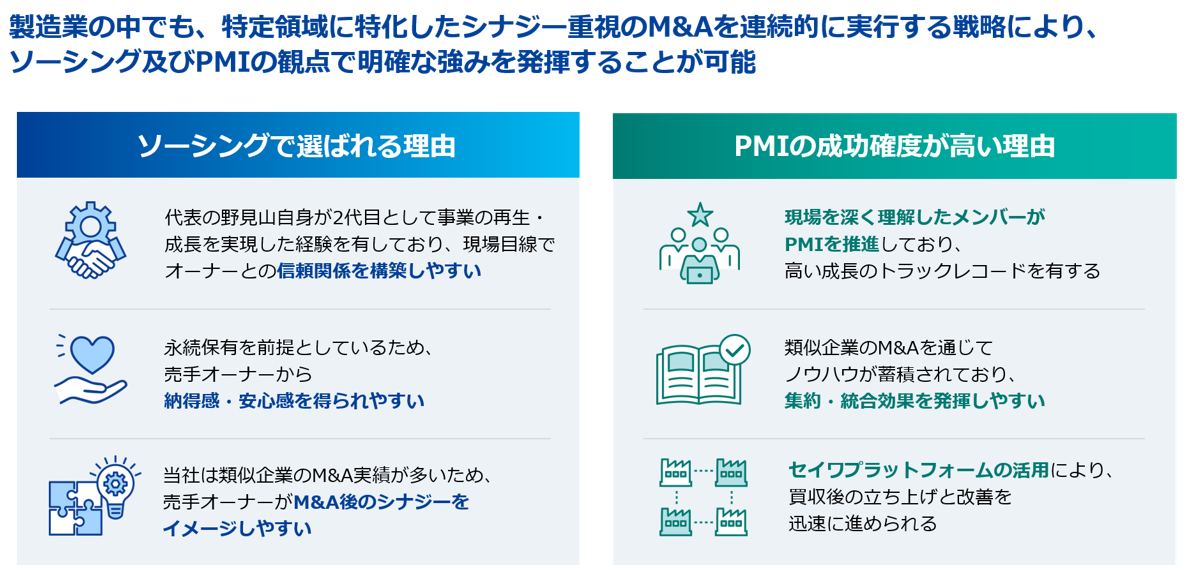
製造業に特化した知見と実績により売り手の安心感を醸成し、候補先との接点をつくりやすい。さらに、買収後の改善プラットフォームを備えているため、承継後の成長イメージを具体的に示せることが強みである。
株式会社セイワホールディングス
代表取締役社長